Strieborné hypotéky: koľko ti banka požičia, ak máš nad 40 rokov?
Hypotéky a bývanie 5 Min. Lesezeit
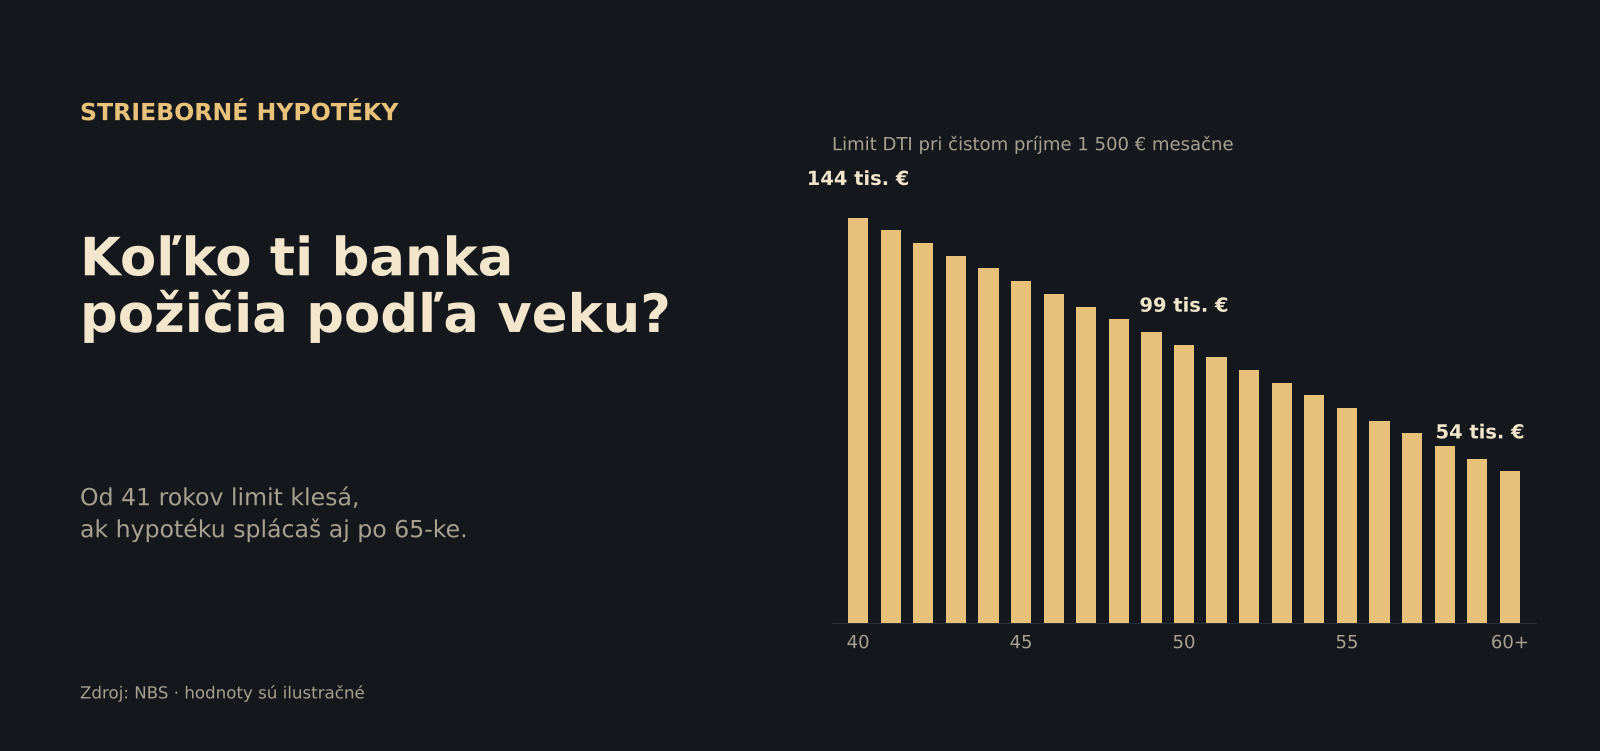
Od 41 rokov sa môže znížiť limit hypotéky, ak ju splácaš aj po 65-ke. Tabuľka, príklady a čo s tým.
Máš cez štyridsať a banka ti pri hypotéke vyrátala nižšiu sumu, než si čakal? Alebo ju len plánuješ a chceš vedieť, na čo si dať pozor? Pravdepodobne narážaš na tzv. strieborné hypotéky. Pravidlo platí od roku 2023 a vie ti uberať z limitu aj desiatky tisíc eur. Dobrá správa: dá sa naň pripraviť.
Čo sú strieborné hypotéky
Takto sa ľudovo volajú hypotéky, ktoré by si splácal aj po 65. narodeninách. Národná banka Slovenska (NBS) ich nazýva úvery zasahujúce do dôchodku. Pravidlo pre ne platí od 1. 1. 2023. NBS pri jeho zavedení odhadovala, že sa dotkne približne 1 z 20 klientov a ich úver bude v priemere o 15 % nižší.
Nič sa nezakazuje. Žiadny vekový strop neexistuje a hypotéku môžeš dostať aj po päťdesiatke. Môže sa ti ale znížiť suma.
Ako sa limit počíta
Banka okrem iného sleduje ukazovateľ DTI. Jednoducho povedané: koľkonásobok tvojho ročného čistého príjmu si môžeš požičať vrátane všetkých ostatných dlhov. Ročný príjem je 12 × čistý mesačný príjem.
- Do 40 rokov: 8-násobok ročného príjmu.
- Od 41 rokov, ak hypotéku splácaš aj po 65-ke: násobok sa znižuje o 0,25 za každý rok veku.
- Od 60 rokov: 3-násobok.
- Ak hypotéku splatíš pred 65. narodeninami: vekové zníženie sa nepoužije a ostáva 8-násobok.
Tabuľka: koľko ti ukrojí vek
V poslednom stĺpci je príklad pre čistý príjem 1 500 € mesačne (18 000 € ročne). Každý rok veku ťa pri takom príjme stojí 4 500 € z limitu.
| Vek | Násobok príjmu (DTI) | Limit DTI pri príjme 1 500 € mesačne |
|---|---|---|
| do 40 rokov | 8 | 144 000 € |
| 41 | 7,75 | 139 500 € |
| 42 | 7,5 | 135 000 € |
| 43 | 7,25 | 130 500 € |
| 44 | 7 | 126 000 € |
| 45 | 6,75 | 121 500 € |
| 46 | 6,5 | 117 000 € |
| 47 | 6,25 | 112 500 € |
| 48 | 6 | 108 000 € |
| 49 | 5,75 | 103 500 € |
| 50 | 5,5 | 99 000 € |
A pokračovanie od 51 rokov:
| Vek | Násobok príjmu (DTI) | Limit DTI pri príjme 1 500 € mesačne |
|---|---|---|
| 51 | 5,25 | 94 500 € |
| 52 | 5 | 90 000 € |
| 53 | 4,75 | 85 500 € |
| 54 | 4,5 | 81 000 € |
| 55 | 4,25 | 76 500 € |
| 56 | 4 | 72 000 € |
| 57 | 3,75 | 67 500 € |
| 58 | 3,5 | 63 000 € |
| 59 | 3,25 | 58 500 € |
| od 60 rokov | 3 | 54 000 € |
Tabuľky ukazujú len limit DTI. Konečnú sumu určuje ešte druhý limit, o ktorom píšem nižšie.
Dva príklady z praxe
Jeden žiadateľ, 45 rokov. Čistý príjem 1 600 € mesačne, teda 19 200 € ročne. Chce hypotéku na 30 rokov, ktorá by končila v jeho 75-ke.
- Hypotéka na 30 rokov: 6,75 × 19 200 € = 129 600 €.
- Hypotéka na 19 rokov (skončí pred 65. narodeninami): 8 × 19 200 € = 153 600 €.
- Rozdiel v limite je 24 000 €. Kratšia hypotéka má ale vyššiu splátku, preto treba prepočítať aj druhý limit.
Manželia, 42 a 38 rokov. Čistý príjem 1 400 € a 1 200 € mesačne, hypotéka na 30 rokov. Limit sa počíta pre každého zvlášť a potom sa sčíta.
- 42-ročný: 7,5 × 16 800 € = 126 000 €.
- 38-ročný: 8 × 14 400 € = 115 200 €.
- Spolu: 241 200 €.
Druhý limit: mesačná splátka
Okrem DTI banka kontroluje ukazovateľ DSTI. Splátky všetkých tvojich úverov nesmú presiahnuť 60 % príjmu po odpočítaní životného minima (suma, ktorú štát považuje za nutnú na živobytie). Banka pritom ráta aj s vyššou úrokovou sadzbou, než dostaneš. Je to tzv. záťažový test, simulácia, či by si zvládol splácať aj pri drahších úrokoch.
Platí vždy prísnejší z dvoch limitov. Pri vyšších úrokoch býva limitom skôr splátka, pri nižších skôr DTI. Preto sa oplatí prepočítať oba.
Čo môžeš urobiť
- Skráť splatnosť. Ak hypotéka skončí pred tvojimi 65. narodeninami, vekové zníženie sa nepoužije. Splátka bude vyššia, takže ju treba skontrolovať proti druhému limitu.
- Pridaj spoludlžníka. Limity sa počítajú pre každého zvlášť a sčítavajú sa. Pomôže mladší partner alebo člen rodiny.
- Uprac si záväzky. Banka započíta aj časť nevyčerpaných limitov na kreditných kartách a povolených prečerpaní. Zruš tie, ktoré nepoužívaš.
- Zvýš vlastné zdroje. Čím menej si požičiavaš, tým menšia je pravdepodobnosť, že narazíš na limit.
- Prepočítaj to pred bankou, nie v nej. Najlepší čas na plán je skôr, než podáš žiadosť.
Výnimky a refinancovanie
Banky môžu malú časť úverov poskytnúť aj nad limit (podľa NBS do 5 % nových úverov). Nespoliehaj sa na to. Dávajú ich podľa vlastných pravidiel a len obmedzenému počtu klientov.
Pravidlá sa týkajú nových úverov a refinancovania s výrazným navýšením. Ak plánuješ zmeniť banku a pridať peniaze, počítaj s tým, že sa to môže týkať aj teba.
Prečo to NBS zaviedla
- Splatnosti hypoték sa na Slovensku posúvali do vysokého veku, niekedy až za 70 rokov.
- Úvery klientov v strednom veku rástli rýchlejšie ako ich príjmy.
- Na dôchodku príjem klesá, a tak rastie riziko, že človek splátky nezvládne.
Vek nie je prekážka, ak máš plán
Hypotéku môžeš mať aj po štyridsiatke či päťdesiatke. Rozdiel je v tom, že treba lepšie nastaviť dĺžku splatnosti, spoludlžníkov a výšku splátky. Dom, v ktorom budeš bývať, nemá byť stres, ale základ pokoja pre celú rodinu.
Chceš vedieť, koľko by ti banka reálne požičala? Napíš mi alebo zavolaj. Prejdeme to spolu a spočítame to na tvoje čísla ešte pred tým, než pôjdeš do banky.
Informácie sú všeobecné a platia k 27. 10. 2026. Limity určuje Národná banka Slovenska a každá banka ich uplatňuje podľa vlastných podmienok, preto môže byť výsledok iný. Tabuľky ukazujú len limit DTI. Konečnú sumu určuje prísnejší z limitov DTI a DSTI a posúdenie banky. Príklady sú ilustračné, nie sú ponukou úveru ani individuálnym poradenstvom. Zdroje: NBS, Úvery zasahujúce do dôchodku (otázky a odpovede), NBS, Ukazovateľ zadlženosti k príjmu (DTI), NBS, Ukazovateľ schopnosti splácať (DSTI), stránky NBS naposledy upravené 14. 10. 2026.
Schlagwörter: DSTI DTI hypotéka po 40-ke limit hypotéky NBS splatnosť hypotéky strieborné hypotéky